

Среди наиболее распространенных желаний человека наиболее популярны всего два – здоровье и богатство. Каждый из нас открыто или в тайне желал бы обладать бесконечным запасом денег, которые можно без оглядки потратить на различные вещи, путешествия и поддержания статусного образа жизни. Именно это и наталкивает на серьезный разговор о финансовой свободе.
Что это такое финансовая свобода и финансовая независимость
Определение словосочетанию «финансовая свобода» можно дать следующее – это такое состояние жизни, когда принятие любых жизненных решений не сопряжено с рисками финансовых последствий, из-за полной готовности к последним. В основе такой концепции лежит строгий баланс в финансах конкретного человека – пассивные источники должны приносить больше доходов, чем активные.
Пассивный источник базируется на инвестициях. Деньги в таком случае, работают без участия их владельца, генерируя прибыль.
Некоторые путают это понятие с ситуацией, когда деньги вложены в собственный бизнес, который не может работать без участия инвестора. У такого человека возникает постоянная необходимость поддерживать источник дохода, иначе он исчезнет. А если бизнес выстроен по такой модели, когда он функционирует автономно, не требуя участия инвестора (к примеру, назначен операционный директор), то это отличный пример пассивного дохода.
В этой тонкой разнице и скрыта грань отличия между состоятельным и финансово свободным человеком. У богатого в жизни возникает дилемма – он может прекратить работать, соответственно, деньги быстро закончатся или ему придется работать, чтобы жить так, как он привык. Для финансово свободных людей не возникает таких проблем, поскольку их основной доход связан с инвестициями. При этом речь идет о доходе, поддерживающим требуемый уровень жизни.
Финансовая свобода относится к отличительной черте финансов, приток которых сформирован из нескольких источников пассивного дохода. При этом, суммарно, поступающее количество должно сильно превышать регулярные траты, а человек при этом, иметь все необходимое для жизни.
Разберемся на нескольких жизненных примерах:
1
Святослав сделал крупную ставку в онлайн-казино и сорвал джек-пот в размере 12,5 миллионов рублей. У него есть выбор – купить сразу же себе просторную квартиру и дорогой автомобиль или распределить и тратить эти деньги равномерно, добавляя к основному заработку. Оба этих выхода не избавляют Святослава от необходимости постоянно работать, а также ограничивать себя в тратах;
2
Борис – топ-менеджер крупной корпорации, где имеет оклад 650 тысяч рублей ежемесячно. Это позволяет иметь ему все необходимое – квартиру в роскошном жилом комплексе, немецкий внедорожник премиум класса, а также ужины в дорогих ресторанах. Но стоит Борису лишиться этой работы и его уровень жизни стремительно упадет;
3
Ярослав пошел другим путем и вложил накопленные 5 млн в несколько инвестиционных проектов, которые стали успешными. Его месячная прибыль – 280 тыс. рублей. При этом Ярослав может продолжать работать, а может все бросить и например, заняться изучением восточных практик в Китае. При этом, все суммарные месячные траты – всего 150 тыс. рублей, а остаток Ярослав откладывает для новых инвестиций.
Таким образом, Святослав и Борис – несомненно богатые мужчины, но только Ярослав по-настоящему финансово свободен (он не зависит от работы в плане дохода, а также обладает активами, приносящими возрастающую прибыль).
Финансовое состояние человека
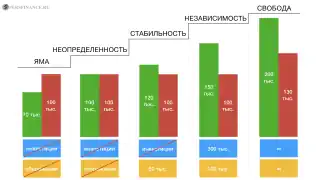
Для каждого человека характерен определенный уровень финансового состояния. Проще всего представить эту классификацию в формате ступеней, где необходимо преодолеть каждую, чтобы достичь финансовой свободы. Если брать развернутый тип классификации, то там 5 ступеней, а в сокращенной всего 4. Рассмотрим развернутый тип.
Финансовая пропасть (финансовая яма)
Первая, стартовая ступень (наиболее низкая) – это финансовая яма. Как определить, что человек в данный момент находится тут:
- Текущие траты существенно больше, чем совокупный доход;
- Отсутствуют какие-либо источники пассивного дохода;
- Нет возможность хотя бы минимального накопления денег;
- Человек не в состоянии дотянуть до следующей заработной платы;
- Максимальная часть расходов приходится на погашение кредитных продуктов (ипотека, кредитная карта и т.д.).
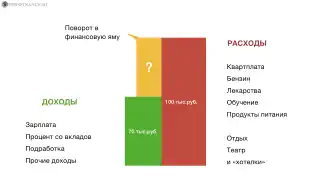
Есть два пути по выходу с данной ступени – это режим жесткой экономии или увеличение совокупного дохода (самый простой вариант – найти подработку). Для достижения наибольшей эффективности, рекомендуется применение сразу двух этих путей.
Важно понять, что именно отнимает наибольшую часть заработка. Для этого необходимо установить тотальный учет всех расходов, вплоть до тех, которые кажутся незначительными. После сбора такой аналитики, необходимо оценить, что сильнее всего расходует деньги, а также от каких трат можно отказаться. Деньги, которые удастся сэкономить при таком подходе необходимо использовать для того, чтобы максимально быстро погасить долги перед кредитными организациями. Находясь на данной ступени, еще не следует задумываться об инвестировании. Будет нелишним составлять детальный план по расходам с месячным горизонтом – это поможет придерживаться режима экономии.
Финансовая неопределенность
Следующая ступень в классификации называется финансовой нестабильностью (или «неопределенностью» по версии некоторых финансистов). Как определить свою принадлежность к этой ступени:
- Уровень доходов примерно соизмерим с уровнем расходов;
- У человека отсутствуют сбережения, финансовая подушка, а также источник пассивного дохода;
- Есть непогашенные кредиты, которые не вызывают проблем или дискомфорта.
Свое наименование, этот этап получил из-за шаткого состояния человека. Достаточно всего одного или двух неприятных событий (к примеру, уволили с работы), как человек снова перемещается на уровень финансовой ямы. Стратегия поведения на этом уровне все еще мало отличается от предыдущего – сохраняется режим жесткой экономии, составляется план всех возможных покупок с горизонтов в 2-3 месяца. Очень важно на этом этапе не увеличить свою долговую нагрузку, набрав новых кредитов или допустив просрочки по старым.
Финансовая стабильность
Для предыдущих двух ступеней характерен серьезный баланс с состоянием бедности. Ступень финансовой стабильности – это уже нормальный уровень для жизни. Обычно, люди стараются закрепиться на данном этапе, не допуская возвращения к первым двумя.

Финансисты привыкли называть эту ступень финансовой определенностью (или достатком). Примечательно, что многие приходят на эту ступень, не имея большого заработка. Как определить свою принадлежность к этому уровню:
- Расходы существенно меньше, чем совокупный доход;
- Человек привык держать свои финансы под контролем и иметь четкий план трат;
- Накоплена определенная сумма денег на случай непредвиденной ситуации (подушка безопасности);
- У человека есть возможность отложить деньги про запас.
Значимым отличием этапа финансовой стабильности от предыдущего уровня является то, что человек имеет определенный запас на случай непредвиденной ситуации. Это такая сумма денег, которая поможет жить без изменения уровня жизни в течении полугода (в случае потери источника дохода).
Расчет величины подушки безопасности ведется в зависимости от ежемесячного расхода денег. Если это сумма в 40 тыс. рублей, то необходимо скопить минимум 240 тыс. рублей на случай форс-мажора. За счет таких накоплений, человек останется на прежнем уровне, а впоследствии поправить свое финансовое состояние.
Поскольку доходы постоянные и непрерывные, у человека появляется возможность сформировать бюджет для инвестиций, который в будущем станет источником пассивного дохода.
Финансовая независимость
Ступень, которая вплотную подошла к финансовой свободе, называется «финансовая независимость». Чем характеризуются люди, которых принято относить к этому этапу:
- У человека накоплен определенный объем денег, которые планируется использовать для инвестирования;
- Человек использует не один источник дохода, а сразу несколько;
- Объем расходов, существенно меньше доходов.
Данная ступень характеризуется наличием источников пассивного дохода, которые уже с легкостью покрывают затраты на тот уровень жизни, который человек привык вести. Иными словами, количество денег из пассивных источников покрывает все регулярные траты.
Жизненный пример – Роман тратит ежемесячно на повседневные траты 80 тысяч рублей. Он покупает за них продукты питания, оплачивает счета за квартиру, делает выплаты по текущим кредитам. Чтобы встать на ступень «финансовая независимость», ему нужен источник пассивной прибыли с доходностью не менее 80 тыс. рублей. Если его создать, то Роман может смело заняться своим хобби и не работать (при этом не переживая, что он оставил семью без денег). Небольшой минус – при таком подходе ежемесячные траты Романа будут ограничены суммой 80 000 рублей, контролировать которую он может с помощью программ.
Финансовая свобода
Финальный уровень в классификации называется финансовой свободой. Если рассматривать 4-х ступенчатые варианты классификаций, то данный уровень целесообразно объединить с предыдущим (с прибавлением терминов «независимость» или «свобода»). В нашей классификации, мы решили разъединить эти две ступени.
Финансовая свобода существенно отличается от финансовой независимости, поскольку последняя позволяет реализовать абсолютно все желания человека и на это хватает доходов.
Жизненный пример – Василий представляет себе красивую жизнь, как полеты в первом классе на островные курорты с проживанием в гостинице не ниже 5 звезд (при этом – не реже 2 раз в год). Для реализации такого плана ему нужно примерно 380 тысяч рублей ежемесячно. Не менее такой прибыли в совокупности должны создавать все источники пассивного дохода для Василия.
Вывод: для финансовой независимости характерно только поддержание сформировавшегося уровня жизни, а вот финансовая свобода – это доступ к осуществлению собственных желаний.

Пассивный доход и финансовая свобода
Разберемся с тем, что такое активный доход. Это такая прибыль, которую человек получает за выполнение какой-то конкретной работы в определённый момент времени. Формулируя иначе, за деньги покупаются время и навыки конкретного человека.
Активный доход: поработал - поел.
Понятие пассивного дохода отличается принципиального. Человек единожды создает какой-то актив, который впоследствии регулярно приносит прибыль. Это может быть какой-то физический объект или интеллектуальная ценность. Жизненный пример – талантливый автор писал роман в течение 9 месяцев, а потом он стал бестселлером. Книга, скорее всего, будет регулярно продаваться на протяжении длительного времени, соответственно принося проценты авторских отчислений ее создателю.
Чтобы было проще представить себе пассивный доход, то вообразите небольшой текущий поток из денег, который направляется на ваш лицевой счет, невзирая на любые жизненные обстоятельства. При этом можно вообще ничего не делать.
Пассивный доход: поработал – поел сегодня, завтра, послезавтра...
Работает простой принцип – если пассивный доход покрывает большую часть потребностей, тем меньшая зависимость формируется от активного дохода. Все это, в свою очередь, приближает человека к финансовой свободе.
Конечно, красивые рассказы про ручеек из денег нужны только для понимания принципа. В реальной жизни придется приложить достаточно большое количество телодвижений для формирования источника пассивного заработка. Еще нужно будет осуществлять хоть небольшой, но контроль, за корректным функционированием источников. Если пустить на самотек даже идеально выстроенную систему, то она может быстро развалиться.
Идеальной схемой для пассивного дохода выглядит соотношение 20-80. Примерно 20% времени человек контролирует существующие источники, а 80% времени создает новые.
Как достичь финансовой свободы за 7 шагов
Необходимо начать с того, что согласно приведенной классификации, определить ступень, на которой стоит человек. Дальнейший шаг – это постепенное движение вверх. Это длительный процесс, который может длиться до десятка лет.
1
Определите текущее положение
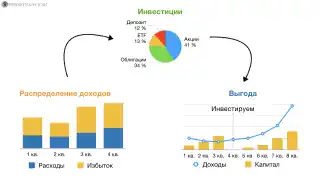
Для составления корректного плана необходимо четко определить исходную точку. Весь суммарный доход человека должен быть подвергнут строгой оценке – просуммирована зарплата и все источники пассивного дохода (прочитайте отдельную статью в моем блоге о том, как правильно формировать его). Важная часть – это анализ расходов, для чего рекомендуется использовать несколько популярных приемов. Постарайтесь записывать расходы в течение месяца, а в конце сравнить полученную цифру с суммой доходов. Для этого создайте себе электронный документ в Excel или воспользуйтесь подходящими приложениями, куда будут заноситься чеки после похода в продуктовый, оплату проезда на трамвае и траты на коммуналку. После такой аналитики сразу станет очевидно, что именно расходует наибольшую часть бюджета. После сравнения с цифрой доходов можно сделать однозначный вывод – или человек зарабатывает слишком мало для данного образа жизни, или у него есть такие траты, которые мешают правильно распорядиться доходами.
2
Составьте план
Для упрощения примем, что человек, составляющий план, находится на ступени «Финансовая яма». Ему не хватает денег даже до зарплаты, а общее финансовое состояние сильно отягощено кредитами. Первое, что нужно сделать – это в течение месяца записывать траты на каждую покупку, а также любые доходы. В конце месяца нужно подвести итоги, на основании которых выберете траты, которые не нужны.
Далее необходим расчет количества денег, которые передвинули бы человека на ступень «Финансовая свобода». При этом нельзя назвать определенную сумму сразу, поскольку это индивидуально и зависит от запросов. К примеру, один человек любит дорогую светскую жизнь, а другой – скромную и тихую.
Постарайтесь сделать цель как можно более реалистичной. Некоторые люди (на ступени финансовой ямы) зарабатывают 15-20 тыс. рублей ежемесячно, но ставят амбициозную цель – в течение 2 лет стать финансово независимым с пассивным доходом в 1,5 млн рублей ежемесячно. Скорее всего, такая цель обречена на провал изначально.
Проанализировав поставленные цели, целесообразно разработать 3 финансовые стратегии с разным сроком реализации (обычно выбирают горизонты в месяц, год и 5 лет). Их нужно будет не только выполнять, но и своевременно корректировать пот актуальное финансовое положение.
3
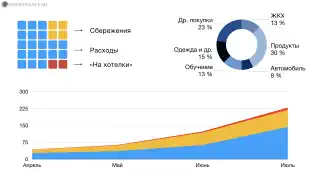
Проведите анализ расходов
Есть такие траты, которые просто не могут быть оптимизированы. Тем не менее, от некоторых покупок вполне можно отказаться. Есть известная психологическая техника, согласно которой, с мыслью о покупке чего-то дорогостоящего нужно пожить в течение 1-7 дней. Если желание не пропало, то есть смысл покупать. Учитывайте при анализе расходов, что максимальные суммы, как правило, приходятся на продукты питания, оплату транспорта и коммуналки, а также оплату недвижимости.
4
Найдите дополнительные источники дохода
Чаще всего, тем людям, которым не хватает денег, финансисты советуют просто найти дополнительный источник дохода (банально, но действенно). На самом деле, существует масса вариантов – попросить о повышении зарплаты, взять подработку на дом, поискать заказы на биржах фриланса и т.д. Постарайтесь достичь хотя бы 20-30% роста к текущему уровню доходов.
Важный совет. Не следует резко метаться в направлении смены рода деятельности, если текущее финансовое положении выглядит шатким. Это может еще сильнее пошатнуть уровень доходов, в том числе став причиной дополнительных долгов. Смена деятельности происходит только после полного избавления от долгов.
Следующий этап (он начинается после сбора аналитики по тратам/доходам, а также после отказа от нерациональных трат) – это закрытие долговых обязательств, а также приведение уровня жизни к уровню заработка. Необходимо строго контролировать образующуюся экономию – эти деньги должны идти на ускорение вывода из-под долговой нагрузки. Если есть сразу несколько кредитов, то есть смысл поинтересоваться услугой рефинансирования (это поможет сэкономить на процентах).
5
Создайте подушку безопасности

Вспоминая пятиступенчатую классификацию, нужно помнить, что у третьего уровня обязательно должна быть финансовая подушка безопасности, которая защитит владельца от изменения уровня жизни в случае возникновения нештатной ситуации. Возьмите за правило откладывать 10-15% от суммы доходов ежемесячно. Для более полного контроля над ситуацией, воспользуйтесь банковским вкладом, не предусматривающим снятие ранее определенного срока.
Отчисления на счет этого вклада должны быть обязательно перемещены в категорию обязательных трат. Хорошая привычка – отправлять деньги в банк сразу же после получения, поскольку в конце месяца их может просто не оказаться (причем это произойдет незаметно). При